i-Invest KWSP: Apa Itu & Cara Guna untuk Labur Unit Trust
by Ani
Jun 2, 2026
at 9:28 AM
i-Invest KWSP: Apa Itu & Cara Guna untuk Labur Unit Trust
i-Invest KWSP ialah platform digital rasmi di dalam aplikasi i-Akaun yang membolehkan anda memindahkan sebahagian lebihan simpanan daripada Akaun 1 (Akaun Persaraan) untuk dilaburkan ke dalam unit amanah (unit trust) pilihan secara terus. Kemudahan Skim Pelaburan Ahli (SPA) ini membuka peluang untuk anda meraih potensi pulangan yang lebih tinggi berbanding kadar dividen tahunan asas KWSP.
Walaupun ia merupakan peluang keemasan untuk mempelbagaikan portfolio persaraan, ramai pencarum masih belum tahu cara mengira kelayakan atau memilih dana yang betul-betul menguntungkan.
Dalam panduan ini, kami akan kongsikan cara guna i-Invest langkah demi langkah melalui aplikasi i-Akaun, syarat kelayakan mengikut Simpanan Asas KWSP, serta tips mengelakkan modal pelaburan anda hangus.
Apa Itu i-Invest KWSP?
i-Invest KWSP ialah platform pelaburan dalam talian rasmi yang membolehkan ahli Kumpulan Wang Simpanan Pekerja (KWSP) memindahkan sebahagian daripada wang simpanan Akaun 1 (Akaun Persaraan) untuk dilaburkan ke dalam dana unit amanah (unit trust) yang diluluskan.
Melalui kemudahan ini, modal persaraan anda tidak lagi terhad kepada kadar dividen tahunan asas KWSP semata-mata. Ahli diberi fleksibiliti untuk menguruskan sendiri portfolio pelaburan mereka dengan memilih dana luar yang berpotensi memberikan pulangan jangka panjang yang lebih tinggi.
Platform digital ini diperkenalkan bagi menggantikan proses Skim Pelaburan Ahli (SPA) kaedah lama. Dahulu, ahli perlu hadir secara fizikal ke kaunter atau berjumpa ejen unit amanah untuk mengisi borang manual. Kini, keseluruhan transaksi pelaburan boleh diselesaikan dalam beberapa minit sahaja secara terus menerus menerusi aplikasi i-Akaun.
Siapa Layak Guna i-Invest KWSP & Cara Kira Had Pelaburan
Kemudahan i-Invest tidak dibuka secara semberono kepada semua pencarum. Untuk melayakan diri, anda wajib memenuhi tiga syarat utama yang ditetapkan oleh KWSP ini:
Had Umur Utama: Terbuka kepada ahli yang belum mencapai umur 55 tahun. (Nota: Ahli 55 tahun ke atas menggunakan fungsi i-Invest yang berbeza melalui Akaun 55).
Status Keahlian: Akaun i-Akaun KWSP mestilah berstatus aktif, lancar dan tiada sekatan undang-undang.
Syarat Lebihan Simpanan Asas: Anda wajib mempunyai baki wang yang melebihi jadual Simpanan Asas KWSP di dalam Akaun 1 (Akaun Persaraan).
Formula Rasmi Pengiraan i-Invest
Kelayakan pelaburan anda tidak dikira berdasarkan keseluruhan wang lebihan. KWSP menetapkan formula rasmi seperti berikut:
Had Maksimum Pelaburan = (Baki Akaun 1 – Simpanan Asas Mengikut Umur) × 30%
Ambil perhatian: Jumlah minimum bagi setiap transaksi pelaburan mestilah sekurang-kurangnya RM1,000.
Contoh Simulasi Pengiraan Mengikut Syarat KWSP
Biar kita lihat contoh mudah ini supaya anda tidak tersalah anggap:
Umur Anda: 30 tahun
Simpanan Asas Wajib (Umur 30): RM29,000
Baki Sebenar Akaun 1 Anda: RM40,000
Jumlah Lebihan: RM40,000 - RM29,000 = RM11,000
Mengikut formula (RM11,000 × 30%), jumlah maksimum yang layak anda laburkan melalui i-Invest ialah RM3,300. Peranti i-Invest akan meluluskan transaksi ini kerana nilainya melebihi had minimum RM1,000.
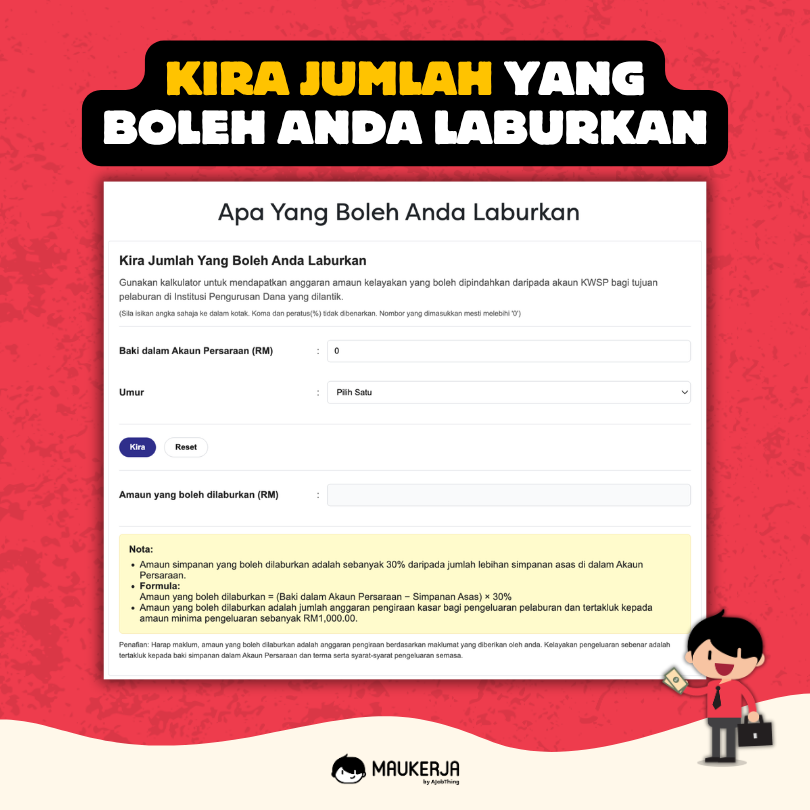
Berapa Banyak Wang Simpanan yang Boleh Dilaburkan?
Anda tidak dibenarkan untuk melabur kesemua wang di dalam akaun persaraan. Bagi menjamin dana hari tua anda sentiasa selamat, KWSP mengehadkan jumlah pengeluaran maksimum sehingga 30% sahaja daripada baki lebihan yang melebihi paras Simpanan Asas.
Anda boleh mengira kelayakan pelaburan sendiri menggunakan formula rasmi i-Invest KWSP di bawah:
Jumlah Boleh Labur = (Baki Akaun 1 [Akaun Persaraan] – Jumlah Simpanan Asas) × 30%
Contoh Simulasi Pengiraan Sebenar
Supaya anda lebih jelas, mari lihat contoh pengiraan situasi pencarum di bawah:
Baki Akaun 1 (Akaun Persaraan): RM80,000
Jumlah Simpanan Asas (Contoh umur 35 tahun): RM47,000 (mengikut jadual rasmi KWSP)
Jumlah Wang Lebihan: RM80,000 - RM47,000 = RM33,000
Kiraan Had i-Invest: RM33,000 × 30% = RM9,900
Berdasarkan contoh ini, amaun maksimum yang boleh anda pindahkan ke unit amanah ialah RM9,900. Transaksi ini sah dan akan diluluskan oleh sistem kerana ia melebihi had minimum pengeluaran iaitu RM1,000 bagi setiap transaksi.
Maklumat penanda aras simpanan ini sentiasa dikemas kini. Anda boleh menyemak kadar Simpanan Asas semasa mengikut lingkungan umur anda secara terus menerus melalui Kalkulator Pelaburan i-Invest di portal rasmi KWSP.
Cara Daftar dan Guna i-Invest KWSP
Seluruh proses transaksi Skim Pelaburan Ahli (SPA) kini boleh diselesaikan dalam masa kurang daripada 10 minit. Berikut adalah panduan rasmi cara daftar dan melabur secara dalam talian:
1. Log Masuk Portal Rasmi i-Akaun
Layari portal i-Akaun (Ahli) atau buka aplikasi mudah alih KWSP i-Akaun di telefon pintar anda. Log masuk menggunakan ID Pengguna dan kata laluan peribadi yang sah.
2. Akses Menu i-Invest
Pada bar menu utama bahagian atas, klik pada menu "Pelaburan" untuk memasuki sub-halaman i-Invest. Sistem pintar KWSP akan memaparkan baki Akaun 1 (Akaun Persaraan) serta jumlah kelayakan dana maksimum yang boleh anda laburkan secara automatik.
3. Pilih Institusi Pengurusan Dana (FMI)
Sistem akan memaparkan senarai syarikat pengurusan unit amanah (UTMC) dan Institutional Unit Trust Advisers (IUTA) yang berlesen. Antara pilihan popular yang diluluskan termasuklah Principal Malaysia, Kenanga Investors, Public Mutual, dan Manulife Investment Management. Gunakan fungsi "Bandingkan" (Compare) yang disediakan untuk melihat rekod prestasi dana dan kos caj jualan.
4. Pilih Dana Unit Amanah Mengikut Profil Risiko
Selepas memilih syarikat dana, tapis jenis kategori dana yang bersesuaian dengan matlamat dan tahap toleransi risiko anda:
Risiko Rendah: Dana bon atau pendapatan tetap (Fixed Income).
Risiko Sederhana: Dana campuran (Balanced Funds - gabungan ekuiti dan bon).
Risiko Tinggi: Dana ekuiti (Equity Funds - pelaburan berasaskan pasaran saham).
5. Tentukan Amaun Pelaburan & Sahkan Transaksi
Masukkan jumlah wang yang ingin dilaburkan dengan syarat nilai minimum transaksi mestilah sekurang-kurangnya RM1,000. Seterusnya, semak ringkasan borang pelaburan dan sahkan transaksi anda dengan selamat menggunakan i-Akaun Secure (SecureTAC) melalui aplikasi telefon pintar anda.
6. Pantau Prestasi Portfolio Secara Berkala
Selepas transaksi diluluskan, dana dipindahkan terus daripada simpanan KWSP anda. Anda boleh memantau turun naik harga, keuntungan, atau membuat proses penukaran dana (switching) bila-bila masa terus melalui menu "Papan Pemuka Portfolio" di dalam i-Invest.
Kelebihan & Risiko i-Invest KWSP yang Wajib Anda Tahu
Melabur menggunakan dana persaraan memerlukan pertimbangan yang sangat matang. Bagi membantu anda membuat keputusan kewangan yang bijak, berikut adalah pro dan kontra skim pelaburan ini yang telah dinilai secara objektif:
Kelebihan i-Invest KWSP
Kos Caj Jualan Terendah (Maksimum 0.5%): Berbeza dengan pelaburan unit amanah secara fizikal melalui ejen yang mengenakan caj jualan sekitar 3% hingga 5%, transaksi terus melalui i-Invest dihadkan pada kadar 0% hingga 0.5% sahaja. Ini membolehkan sebahagian besar modal anda dilaburkan sepenuhnya ke dalam dana.
Potensi Keuntungan Mengatasi Dividen Asas: Platform ini membuka peluang kepada ahli untuk meraih pulangan tahunan yang lebih kompetitif daripada purata dividen tahunan KWSP, terutamanya jika anda memilih dana ekuiti berprestasi tinggi dalam jangka panjang.
Kepelbagaian Portfolio (Diversification): Anda diberikan akses penuh secara digital untuk menyebar dan mempelbagaikan modal persaraan ke dalam pelbagai sektor pasaran (seperti bon domestik, ekuiti global, atau dana patuh syariah) mengikut tahap toleransi risiko sendiri.
Sistem Telus Tanpa Kos Tersembunyi: Tiada sebarang kos penyelenggaraan platform yang dikenakan oleh pihak KWSP. Maklumat prestasi dana dan kos caj boleh dibandingkan secara terbuka sebelum anda mengesahkan transaksi.
Risiko i-Invest KWSP
Pulangan Modal Tidak Dijamin: Produk unit amanah (unit trust) dipengaruhi oleh turun naik sentimen pasaran saham dan ekonomi global. Tiada jaminan keuntungan tetap, dan anda berisiko mengalami kerugian modal.
Pengurangan Nilai Akaun 1 (Akaun Persaraan): Sekiranya prestasi dana yang anda pilih merosot, baki nilai pelaburan anda akan berkurangan. Apabila anda mencairkan dana tersebut kelak, jumlah wang yang dipulangkan ke dalam Akaun 1 (Akaun Persaraan) mungkin lebih rendah daripada modal asal yang dikeluarkan.
Tiada Perlindungan Dividen Minimum KWSP: Wang yang telah dipindahkan keluar ke platform i-Invest tidak lagi layak menerima jaminan dividen minimum tahunan KWSP (2.5% untuk Simpanan Konvensional) sepanjang tempoh pelaburan tersebut berjalan.
Nota Penting: Sentiasa ingat bahawa i-Invest adalah instrumen pelaburan aktif, bukannya akaun simpanan pasif. Pastikan anda melakukan kaji selidik terhadap laporan prestasi tahunan dana sebelum memindahkan wang persaraan anda.
Kesimpulan: Adakah i-Invest KWSP Sesuai untuk Anda?
Secara keseluruhannya, platform i-Invest KWSP ialah satu transformasi digital yang sangat bermanfaat untuk pencarum yang ingin mengoptimumkan dana persaraan mereka secara proaktif. Kelebihan kos caj jualan yang sangat rendah (maksimum 0.5%) berbanding kaunter fizikal menjadikannya instrumen yang sangat kos-efektif untuk membina portfolio unit amanah pilihan sendiri.
Bagaimanapun, kemudahan ini menuntut tanggungjawab kewangan yang tinggi. Memandangkan modal diambil terus daripada Akaun 1 (Akaun Persaraan), sebarang kerugian pasaran akan memberi impak langsung kepada dana hari tua anda. Formula terbaik sebelum menggunakan i-Invest adalah dengan memastikan anda mempunyai ufuk pelaburan jangka panjang (kebiasaannya 5 tahun ke atas) dan memilih dana yang konsisten mengatasi kadar dividen asas KWSP.
Sekiranya anda belum bersedia untuk menguruskan turun naik pasaran saham secara aktif, mengekalkan wang di dalam akaun pasif KWSP untuk menikmati dividen tahunan yang stabil dan selamat adalah pilihan yang lebih bijak.
Masih Mencari Kerja yang Lebih Baik?
Kalau anda tengah cari kerja baru yang betul-betul sesuai dengan minat dan pengalaman, jangan tunggu lagi.
Jom drop resume anda sekarang di Maukerja Job Matcher dan biar sistem AI kami bantu carikan kerja yang paling match dengan anda! Lagi cepat anda hantar, lagi tinggi peluang dapat panggilan interview.
Soalan Lazim (FAQ) Mengenai i-Invest KWSP
1. Bolehkah saya mengeluarkan wang tunai daripada pelaburan i-Invest?
Tidak boleh secara terus. Anda boleh menebus semula (redeem) pelaburan unit amanah anda pada bila-bila masa, namun wang hasil jualan balik tersebut akan dikreditkan semula ke dalam Akaun 1 (Akaun Persaraan) anda. Anda tidak akan mendapat wang tunai fizikal melainkan anda telah mencapai syarat umur pengeluaran rasmi KWSP.
2. Adakah dividen tahunan KWSP saya akan terjejas?
Ya. Amaun wang yang telah dipindahkan ke platform i-Invest tidak lagi layak untuk menerima agihan dividen tahunan daripada pihak KWSP. Suku dana tersebut kini bergantung sepenuhnya kepada prestasi keuntungan (atau kerugian) modal daripada dana unit amanah yang anda pilih.
3. Berapa kos dan caj jualan yang dikenakan?
Pihak KWSP tidak mengenakan sebarang caj penggunaan platform. Walau bagaimanapun, Institusi Pengurusan Dana (FMI) akan mengenakan kos caj jualan (sales charge) yang telah dihadkan oleh KWSP pada kadar maksimum 0.5% sahaja bagi transaksi dalam talian, serta yuran pengurusan tahunan (annual management fee) yang terkandung di dalam nilai aset bersih (NAV) dana.
4. Apa yang berlaku kepada pelaburan ini jika ahli meninggal dunia?
Kesemua pegangan unit amanah di bawah i-Invest akan dicairkan dan nilainya dimasukkan semula ke dalam akaun simpanan KWSP si mati. Dana tersebut akan diuruskan bersama baki simpanan lain untuk diagihkan kepada waris yang sah mengikut senarai penamaan atau undang-undang pusaka.
5. Bolehkah saya membuat pelaburan tambahan secara bulanan (potongan automatik)?
Tidak boleh. Sistem i-Invest KWSP tidak menyokong pelaburan berkala automatik bulanan. Ahli hanya dibenarkan membuat pelaburan tambahan secara manual sekali bagi setiap tempoh 3 bulan (selang 90 hari), dengan syarat baki wang dalam Akaun 1 (Akaun Persaraan) masih melepasi syarat Simpanan Asas.